A Infraestrutura que Cruzou a Fronteira: Como o PIX Brasileiro Virou Referência para as Fintechs de Bogotá e Cidade do México
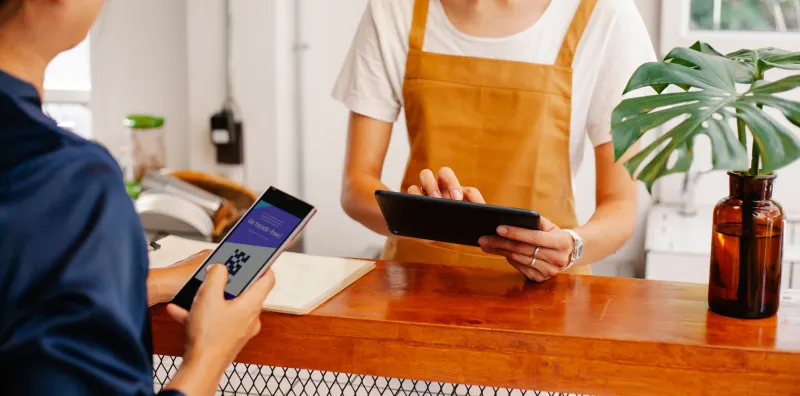
Na recepção de uma pequena cafeteria em Bogotá, um cliente escaneia um QR Code e paga em menos de dois segundos. Nada de cartão, nada de dinheiro, nada de maquininha ocupada. A operação roda sobre uma infraestrutura de pagamento instantâneo inspirada, direta e publicamente, no PIX brasileiro. A dois mil quilômetros dali, na Cidade do México, uma fintech de crédito consignado ajusta seu motor de decisão de dados para funcionar com o Open Finance local — um regime regulatório moldado, em grande parte, no arcabouço que o Banco Central do Brasil ajudou a popularizar na região.
O que parecia impensável há uma década tornou-se rotina: a América Latina, historicamente importadora de modelos americanos e europeus, passou a olhar para o Brasil como fonte de tecnologia, metodologia e, sobretudo, de prova de conceito em escala.
O Efeito Exportação de Tecnologia
O Brasil sempre teve uma relação ambígua com sua própria capacidade de inovação. Acostumado a comparar-se com o Vale do Silício, o ecossistema local demorou a perceber que havia construído algo que nenhum outro país da região tinha: um sistema de pagamentos instantâneo adotado por centenas de milhões de pessoas, sustentado por um mandato regulatório firme e por uma competição bancária intensa.
Quando o Banco Central do Brasil lançou o PIX em novembro de 2020, poucos imaginavam a velocidade da adoção. Em menos de três anos, o instrumento superou o cartão de crédito em volume de transações no varejo. Esse dado não passou despercebido fora do país. Reguladores colombianos, mexicanos e peruanos passaram a citar o modelo brasileiro em documentos oficiais. Bancos centrais vizinhos enviaram equipes técnicas para entender como uma infraestrutura pública poderia conviver com o setor privado sem sufocá-lo.
É o que analistas começaram a chamar de efeito exportação de tecnologia: a capacidade de uma economia de transformar soluções domésticas em padrões regionais. E, diferentemente das exportações tradicionais, o que viaja aqui não é uma commodity, mas um desenho institucional e um conjunto de APIs.
Dos Balcões de Bogotá aos Servidores de São Paulo
A presença brasileira nos sistemas de pagamento dos vizinhos não se limita à inspiração regulatória. Fundadores de São Paulo, Belo Horizonte e Curitiba descobriram que a infraestrutura construída para o mercado doméstico era, com ajustes, vendável no exterior.
Empresas brasileiras de processamento de transações, antifraude e conciliação financeira passaram a abrir operações na Colômbia e no México nos últimos três anos. A tese comercial é simples: os problemas que elas resolveram no Brasil — alta inadimplência, população desbancarizada, custos de aquisição de clientes — são os mesmos enfrentados pelos vizinhos, só que com soluções menos maduras. Quem já atravessou o deserto brasileiro chega ao deserto andino sabendo onde estão os poços.
Um fundador de uma startup de infraestrutura de pagamentos, que prefere não ser identificado antes do anúncio de sua rodada de captação, resume a lógica: "Nós passamos cinco anos construindo para um mercado de 200 milhões de pessoas com regras tributárias absurdamente complexas. Quando chegamos ao México, a complexidade lá parecia administrável. Nossa tecnologia já estava endurecida".
Open Finance: o Segundo Movimento
Se o PIX foi o primeiro capítulo da influência brasileira, o Open Finance promete ser o segundo, e talvez o mais duradouro. O Brasil implementou o maior arranjo de compartilhamento de dados financeiros do mundo em número de instituições participantes, e a experiência acumulada — técnica, jurídica e comercial — tornou-se um ativo raro.
Na Colômbia, a regulação de dados abertos avança com referências explícitas ao caso brasileiro. No México, as fintechs pressionam por uma implementação mais robusta da lei fintech de 2018, citando o volume de negócios que o compartilhamento de dados gerou no Brasil. Consultorias especializadas em regulação financeira, muitas delas fundadas por brasileiros, passaram a vender serviços de "tradução" entre os dois mundos: como adaptar a experiência local às realidades de cada jurisdição.
Há, evidentemente, limites. O sistema financeiro mexicano é mais concentrado e politicamente sensível. O colombiano convive com desafios de segurança pública que alteram o comportamento de pagamento. A tecnologia exporta-se; as condições institucionais, não.
O Que Isso Significa para o Empreendedor Brasileiro
Para quem constrói negócios no Brasil, a lição é desconfortável e estimulante ao mesmo tempo. Desconfortável porque o mercado interno, muitas vezes tratado como um fardo regulatório, foi justamente o que produziu soluções competitivas globalmente. Estimulante porque existe hoje uma demanda regional ativa por essa expertise.
Três padrões emergem das operações que deram certo:
Vender a camada, não o produto final. As empresas brasileiras que mais avançaram na região oferecem infraestrutura — APIs de pagamento, motores de antifraude, conectores bancários — em vez de disputar o consumidor final com players locais que conhecem melhor o cliente.
Respeitar o ritmo regulatório local. O erro clássico é assumir que o que funcionou no Brasil será permitido da mesma forma em outro país. As expansões bem-sucedidas contrataram assessoria regulatória antes do primeiro real investido em marketing.
Usar o Brasil como vitrine, não como template. O PIX abre portas em reuniões de negócios porque demonstra escala. Mas cada mercado exige adaptação de produto, precificação e go-to-market próprias.
A Virada de Chave
Há uma ironia histórica em tudo isso. O Brasil passou décadas olhando para os Estados Unidos como medida de todas as coisas, importando modelos de SaaS, marketplaces e créditos digitais que raramente se encaixavam nas realidades locais. Agora, é Bogotá e a Cidade do México que estudam como São Paulo resolveu seus problemas.
A vantagem não é eterna. Outros países já desenvolvem seus próprios arranjos de pagamento instantâneo, e a janela em que a experiência brasileira é diferencial competitivo pode se fechar em poucos anos. Mas, para os fundadores que souberam ler o momento, o período atual oferece algo raro: a chance de exportar não um produto, mas uma prova de que aquilo que o Brasil construiu funciona — e de cobrar por isso.