Algoritmos que Acreditam em Quem o Banco Não Vê: A Revolução do Crédito Alternativo nos Pequenos Negócios da América Latina
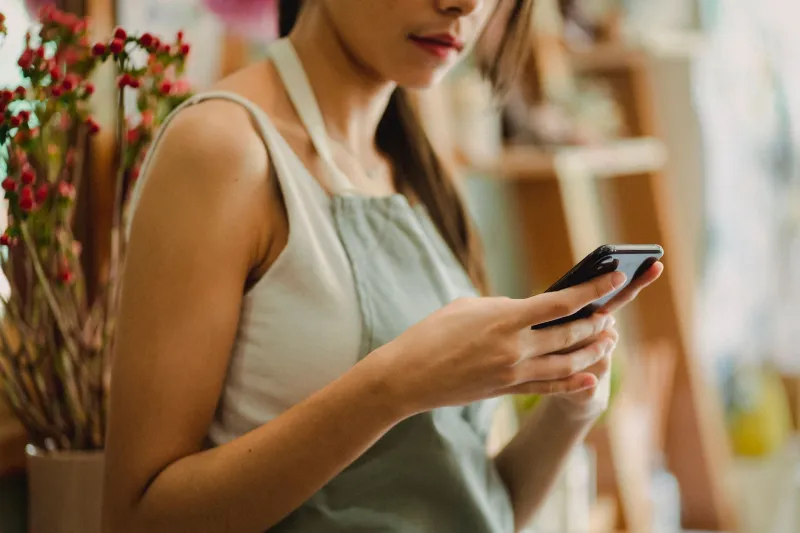
Na esquina de uma padaria em Perdizes, em São Paulo, uma dona de negócio com dez anos de operação, contas em dia e faturamento estável já foi recusada por três bancos ao pedir um crédito de vinte mil reais para reformar sua cozinha. O motivo, em todos os casos, foi o mesmo: ela não tinha histórico de financiamentos anteriores. Sem dívidas passadas, o sistema não consegue enxergar o presente.
Essa contradição — ser punida justamente por nunca ter se endividado — é a realidade de milhões de microempreendedores em toda a América Latina. E é exatamente essa lacuna que uma nova geração de fintechs está decidida a fechar, com algoritmos que avaliam o que os bancos tradicionais ignoram.
O tamanho do buraco no mapa do crédito
Os números da região impressionam. Segundo estimativas do setor financeiro, mais da metade das pequenas e médias empresas latino-americanas não têm acesso adequado a crédito formal. No Brasil, apesar da profundidade do sistema bancário, o crédito a micro e pequenas empresas ainda representa uma fatia pequena da carteira total dos grandes bancos, que historicamente priorizaram grandes corporações e o crédito consignado.
O problema central é a assimetria de informação. Os modelos tradicionais de credit scoring foram desenhados para um mundo de salários formais, extratos bancários organizados e histórico de bureaus de crédito. O cadeiro que recebe por PIX, a costureira que vende no Instagram e o mercadinho do bairro operam em outra lógica: recebimentos fragmentados, caixa em espécie e nenhuma trajetória registrada nos sistemas oficiais.
Para o analista de risco de um banco grande, esse empresário é invisível. Para um algoritmo bem alimentado, ele é um livro aberto.
Dados que ninguém olhava antes
A virada das fintechs latino-americanas consistiu em perceber que o comportamento financeiro deixa rastros em todos os lugares — basta saber onde procurar. Entre as fontes mais exploradas:
- Vendas em marketplaces e maquininhas: o volume, a regularidade e a sazonalidade das transações de um vendedor revelam sua capacidade de pagamento melhor do que qualquer declaração de renda.
- Histórico de contas: pagamentos pontuais de luz, água, telefone e internet funcionam como um retrato de disciplina financeira.
- Dados operacionais: fluxo de pedidos em sistemas de gestão, avaliações de clientes em plataformas de entrega e até a antiguidade do número de celular entram como sinais de estabilidade.
Empresas brasileiras e da região construíram modelos de risco sobre esses dados esparsos e conseguiram oferecer crédito a perfis que os bancos rejeitavam em massa. O resultado prático aparece na ponta: um pequeno comerciante consegue antecipar recebíveis em minutos, sem apresentar um único documento que um gerente tradicional exigiria.
O caso do México, Colômbia e Peru é ilustrativo. Com grandes populações informais, esses mercados forçaram as fintechs locais a desenvolver engenharia de dados sofisticadíssima, trabalhando com informação fragmentada como padrão — não como exceção. Esse aprendizado, ironicamente, colocou a região na vanguarda mundial do crédito alternativo.
O outro lado da moeda: viés e privacidade
Nenhuma análise séria sobre o tema pode ignorar os riscos. Um algoritmo treinado com dados de transações herda os padrões do mundo real — e os preconceitos nele embutidos. Se determinados bairros, perfis demográficos ou tipos de negócio aparecem historicamente associados à inadimplência, o modelo pode reproduzir essa exclusão com verniz tecnológico, tornando a discriminação mais difícil de detectar do que na agência bancária tradicional.
Há ainda a questão da privacidade. Quantos dados uma fintech pode legítimamente usar para decidir quem merece crédito? O uso de informações de contatos, localização e comportamento digital levanta dilemas que a Lei Geral de Proteção de Dados (LGPD) no Brasil e marcos regulatórios correlatos na região ainda estão aprendendo a equilibrar com a inovação.
As empresas mais maduras do setor tratam esses pontos como vantagem competitiva, não como custo: auditorias de viés nos modelos, transparência sobre os critérios de decisão e governança de dados robusta tendem a se tornar diferenciais na disputa por clientes e investidores.
Oportunidades para quem empreende
Para o empreendedor brasileiro atento, o setor oferece pelo menos três frentes de atuação:
1. Infraestrutura de dados. Construir camadas de captura e organização de dados financeiros para pequenos negócios — conciliação automática de PIX, integração com maquininhas, APIs de open finance — é um mercado em expansão que serve tanto a fintechs quanto a bancos tradicionais.
2. Nichos negligenciados. Segmentos como agro familiar, autônomos de plataformas e comércios de cidades do interior seguem subatendidos. Modelos de crédito desenhados para a realidade específica desses públicos têm espaço claro de crescimento.
3. Investimento direto. Fundos e investidores-anjo que entendem de risco de crédito alternativo encontram na região startups com tração comprovada e valuations ainda distantes dos picos vistos em outros setores de tecnologia.
Crédito como motor de avanço
O nome do jogo, na América Latina, é transformar dados que sempre existiram em decisões de crédito que nunca foram tomadas. Cada pequeno negócio financiado representa emprego mantido, circulação local de renda e um passo a mais na formalização da economia regional.
Para o Brasil, que combina um ecossistema fintech vibrante com profundas desigualdades de acesso ao crédito, o momento é oportuno. As empresas que souberem equilibrar sofisticação tecnológica com responsabilidade no uso dos dados não apenas construirão negócios sólidos — ajudarão a redefinir quem tem direito de ser enxergado pelo sistema financeiro.
E, no fim das contas, essa é a verdadeira oportunidade: um mercado gigantesco formado por gente que sempre pagou suas contas em dia e nunca precisou de mais nada, além de alguém disposto a acreditar nisso.