O Custo Invisível da Expansão: Como Navegar o Emaranhado Fiscal entre Brasil e América Latina
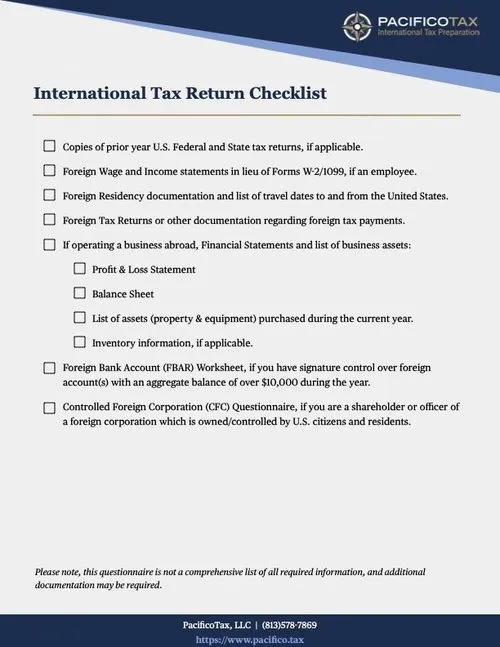
Photo: international tax compliance Latin America business documents, via images.squarespace-cdn.com
Quando uma startup brasileira decide cruzar fronteiras, o entusiasmo costuma ser proporcional ao tamanho do mercado-alvo. A América Latina representa mais de 650 milhões de consumidores, economias em crescimento acelerado e uma demanda reprimida por soluções tecnológicas e serviços inovadores. O que poucos fundadores antecipam, porém, é que o maior obstáculo raramente está na concorrência local — ele está no escritório do contador.
A tributação transfronteiriça é, silenciosamente, uma das principais causas de fracasso de expansões latino-americanas lideradas por empresas brasileiras. Não por falta de produto ou de mercado, mas por falta de preparo para lidar com sistemas fiscais radicalmente diferentes, exigências regulatórias específicas e obrigações acessórias que consomem tempo, dinheiro e energia operacional.
A Ilusão da Proximidade Cultural
Um equívoco comum entre empreendedores brasileiros é presumir que, por compartilharmos raízes históricas e idiomas próximos com nossos vizinhos, os sistemas legais e tributários também seriam similares. Essa suposição custa caro.
No México, por exemplo, o sistema fiscal é administrado pelo SAT (Servicio de Administración Tributaria) e exige uma estrutura de emissão de notas fiscais eletrônicas — os chamados CFDI — que pouco se assemelha ao modelo brasileiro. Na Colômbia, a DIAN impõe regras específicas para empresas estrangeiras que operam em território nacional, incluindo a necessidade de representante legal residente. Na Argentina, a instabilidade cambial cria uma camada adicional de complexidade: empresas precisam lidar simultaneamente com obrigações em pesos e com restrições à remessa de lucros ao exterior.
Cada país é um ecossistema regulatório próprio. Tratar a América Latina como um bloco homogêneo é o primeiro erro — e frequentemente o mais caro.
Os Quatro Pilares do Risco Fiscal Transfronteiriço
Para estruturar a análise, é útil identificar as quatro dimensões de risco que mais afetam startups brasileiras em expansão:
1. Estabelecimento Permanente Muitos países reconhecem o conceito de "estabelecimento permanente" — uma presença física ou econômica suficiente para gerar obrigações tributárias locais. Uma startup que envia representantes comerciais ao Chile com frequência, por exemplo, pode ser enquadrada como contribuinte chilena sem sequer ter aberto uma filial formal. A linha entre prospecção comercial e presença tributável é tênue e varia por jurisdição.
2. Transfer Pricing (Preços de Transferência) Empresas que operam com estruturas intercompany — matrizes no Brasil e subsidiárias no exterior — precisam estabelecer políticas de preços de transferência que atendam simultaneamente às normas brasileiras da Receita Federal e às regras dos países onde atuam. A recente atualização da legislação brasileira para alinhar as regras às diretrizes da OCDE trouxe maior consistência, mas também maior complexidade técnica.
3. Tributação de Serviços Digitais Startups de tecnologia enfrentam um desafio particular: muitos países latino-americanos implementaram ou estão implementando tributos específicos sobre serviços digitais prestados por empresas estrangeiras. Colômbia, Chile e Peru já possuem regimes próprios. Não se adequar significa multas, bloqueios e, em alguns casos, restrições ao acesso bancário local.
4. Repatriação de Lucros Remeter dividendos ou royalties de volta ao Brasil pode ser um processo simples ou um pesadelo burocrático, dependendo do país. Acordos para evitar dupla tributação — dos quais o Brasil possui poucos em vigor com países latino-americanos — são fundamentais para evitar que o mesmo lucro seja tributado duas vezes.
Casos Reais: Quando a Conformidade Vira Vantagem
Nem tudo são obstáculos. Empresas que investem cedo em estruturação tributária adequada frequentemente colhem vantagens competitivas significativas.
Uma fintech brasileira com operações no México relatou, em entrevista ao Avança Brasil, que a decisão de contratar um escritório tributário local especializado — ainda na fase de planejamento da expansão — reduziu em 40% os custos operacionais estimados para o primeiro ano. A razão: o escritório identificou regimes fiscais favoráveis disponíveis para empresas de tecnologia financeira no país, além de benefícios para startups em zonas econômicas específicas.
Outro exemplo vem do setor de SaaS. Uma empresa paulistana que opera em cinco países da América Latina estruturou sua holding em um país com tratados tributários favoráveis, criando uma arquitetura legal que reduziu a carga fiscal consolidada e simplificou a repatriação de resultados. O investimento inicial em consultoria jurídica e tributária internacional se pagou em menos de 18 meses.
O Framework Prático: Cinco Passos para Não Tropeçar
Com base em experiências de empresas que navegaram com sucesso esse labirinto, é possível sistematizar um caminho de entrada mais seguro:
Passo 1 — Mapeamento Fiscal Prévio: Antes de qualquer movimento operacional, contrate uma due diligence tributária no país-alvo. Isso inclui análise de obrigações principais e acessórias, riscos de estabelecimento permanente e regimes especiais disponíveis.
Passo 2 — Estruturação Jurídica Intencional: Defina a forma de entrada — filial, subsidiária, joint venture ou distribuidor local — com base em critérios fiscais, não apenas comerciais. Cada formato tem implicações tributárias distintas.
Passo 3 — Parceria com Especialistas Locais: Não terceirize integralmente para o contador brasileiro. Cada mercado exige conhecimento local atualizado. Redes de escritórios como BDO, Grant Thornton e Crowe possuem presença em toda a América Latina e são referências para esse tipo de assessoria.
Passo 4 — Compliance como Processo Contínuo: Crie rotinas internas de monitoramento regulatório. A legislação tributária latino-americana muda com frequência — o que era válido em 2022 pode estar desatualizado em 2025.
Passo 5 — Planejamento de Saída: Mesmo que não esteja nos planos imediatos, estruture a operação de forma que seja possível encerrar ou desinvestir sem autuações fiscais. A falta de um plano de saída já gerou passivos milionários para empresas brasileiras no exterior.
Regulação como Diferencial, Não como Fardo
Há uma mudança de mentalidade necessária para que startups brasileiras avancem com consistência na América Latina: enxergar a conformidade tributária não como um custo operacional, mas como um investimento estratégico.
Empresas que operam dentro das regras locais constroem reputação institucional, acessam linhas de crédito locais, participam de licitações governamentais e estabelecem relações mais sólidas com parceiros e investidores. Em mercados onde a informalidade ainda é vista com desconfiança por grandes players, a regularidade fiscal se torna um selo de credibilidade.
O labirinto fiscal existe. Mas, como todo labirinto, ele tem saída — desde que você entre com o mapa certo.
Avança Brasil acompanha o ecossistema empreendedor latino-americano e publica regularmente análises sobre expansão internacional, regulação e estratégia de negócios para empresas brasileiras.